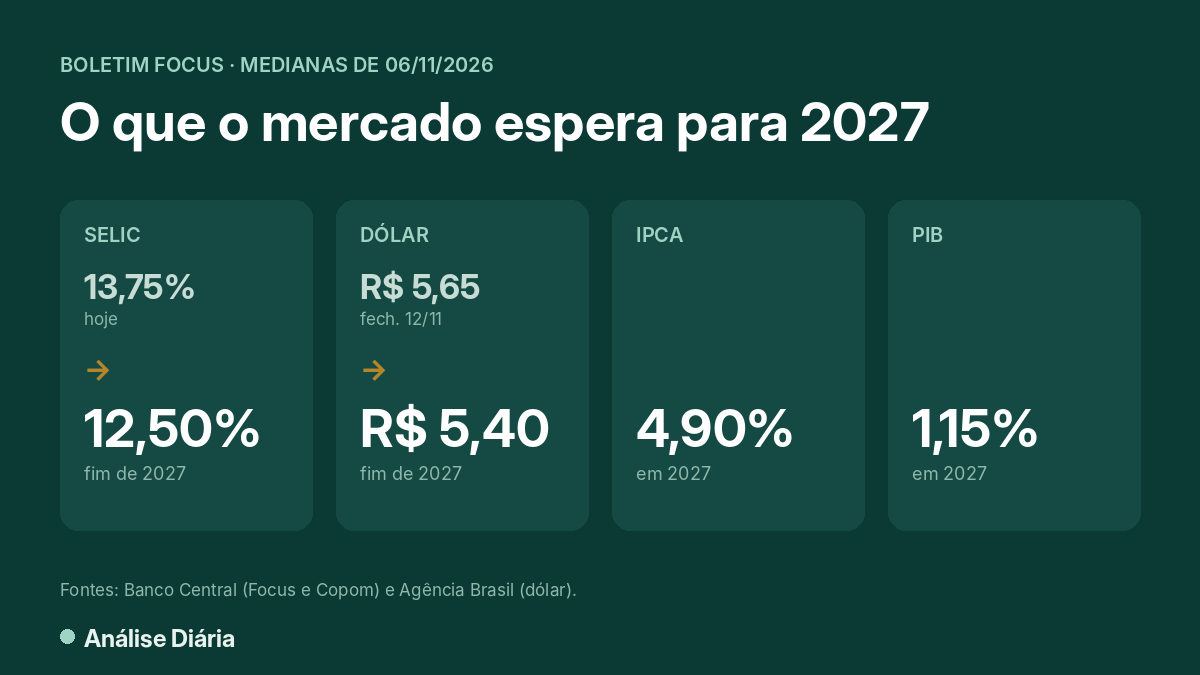
Quanto rende R$ 10 mil no CDB a 100% do CDI com a Selic a 13,75%
Em 12 meses, sobram R$ 1.126,13 depois do Imposto de Renda, R$ 301 a mais que na poupança. Veja a conta para 6, 12 e 24 meses e simule o seu valor.
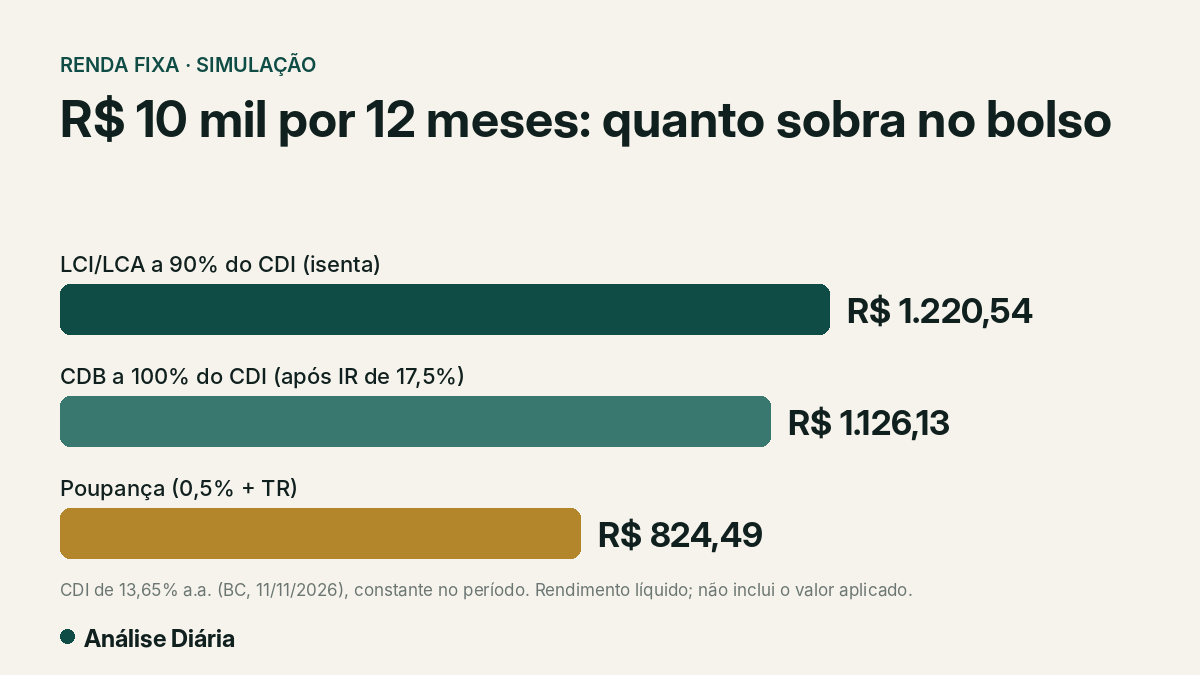
R$ 10 mil aplicados em um CDB que paga 100% do CDI rendem R$ 1.126,13 líquidos em 12 meses, já descontado o Imposto de Renda. A conta usa o CDI de 13,65% ao ano registrado pelo Banco Central em 11 de novembro de 2026, com a meta Selic em 13,75%.
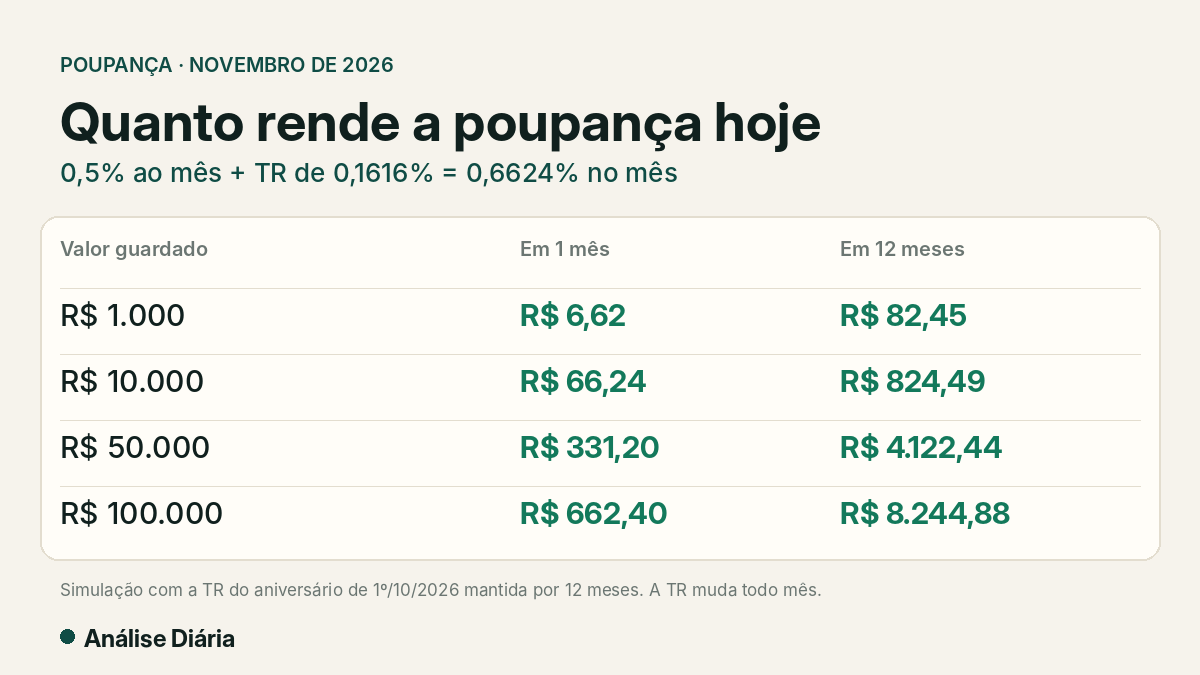
O mesmo valor na poupança renderia R$ 824,49 no período. A diferença, de R$ 301,64, vem da taxa maior do CDB, mesmo com o imposto que a poupança não paga.
Em média, o CDB a 100% do CDI deixa cerca de R$ 94 por mês no bolso de quem aplica R$ 10 mil por um ano.
A conta para 6, 12 e 24 meses
| Prazo | Rendimento bruto | Imposto de Renda | Rendimento líquido | Poupança no mesmo prazo |
|---|---|---|---|---|
| 6 meses | R$ 660,68 | R$ 132,14 (20%) | R$ 528,54 | R$ 404,08 |
| 12 meses | R$ 1.365,00 | R$ 238,88 (17,5%) | R$ 1.126,13 | R$ 824,49 |
| 24 meses | R$ 2.916,32 | R$ 437,45 (15%) | R$ 2.478,87 | R$ 1.716,95 |
A simulação considera o CDI constante em 13,65% ao ano e 21 dias úteis por mês. Seis meses somam 183 dias corridos, por isso caem na faixa de 20% do imposto, e não na de 22,5%.
Por que o prazo muda o imposto
O Imposto de Renda do CDB segue a tabela regressiva e é descontado só sobre o rendimento, na hora do resgate:
- Até 180 dias: 22,5%
- De 181 a 360 dias: 20%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Quem resgata antes de 30 dias ainda paga IOF sobre o rendimento, que diminui a cada dia até zerar no 30º.
Estimativa com CDI constante (Banco Central) e IR pela tabela regressiva.
CDB, LCI ou poupança?
LCI e LCA são isentas de Imposto de Renda para pessoa física. Por isso, uma LCI que paga 90% do CDI renderia R$ 1.220,54 em 12 meses, mais que o CDB a 100% do CDI.
Para empatar com essa LCI em um ano, o CDB precisaria pagar cerca de 108% do CDI. Um CDB a 110% do CDI deixaria R$ 1.246,83 líquidos.
A troca tem custo: LCI e LCA costumam ter prazo de carência, e o dinheiro fica preso até lá. O CDB de liquidez diária pode ser resgatado a qualquer momento.
Leia tambémQuanto rende a poupança hoje: R$ 10 mil rendem R$ 66 por mês
O que observar antes de aplicar
- Garantia: CDB, LCI e LCA contam com a garantia do FGC dentro dos limites vigentes por CPF e por instituição.
- Liquidez: veja se o resgate é diário ou só no vencimento.
- Emissor: taxas muito acima da média costumam vir de bancos com mais risco.
- Percentual do CDI: é ele que define o rendimento; a Selic é só a referência.
Perguntas frequentes
Quanto rende R$ 10 mil por mês no CDB?
Com o CDI a 13,65% ao ano, um CDB a 100% do CDI deixa em média cerca de R$ 94 por mês, já descontado o Imposto de Renda, para quem fica 12 meses aplicado.
O CDB rende mais que a poupança?
Sim, nas taxas de novembro de 2026. Em 12 meses, R$ 10 mil rendem R$ 1.126,13 no CDB a 100% do CDI e R$ 824,49 na poupança.
Quando o Imposto de Renda do CDB é cobrado?
No resgate ou no vencimento. O banco retém o imposto na fonte e você recebe o valor já líquido.
O CDB tem garantia?
Sim. O CDB é coberto pelo Fundo Garantidor de Créditos (FGC), dentro dos limites vigentes por CPF e por instituição.
Fontes: Banco Central do Brasil — CDI e meta Selic; Receita Federal — tabela regressiva do IR sobre aplicações de renda fixa.
Conteúdo informativo e educacional. Não é recomendação de compra, venda ou manutenção de investimentos e não considera a sua situação pessoal.
O mercado em 5 minutos, todo dia
Juros, dólar, dividendos e o que muda no seu dinheiro, com a fonte de cada número. Grátis.