Quando alguém diz que "o juro está em tal número", quase sempre fala da taxa nominal: quanto o dinheiro cresce em reais. A taxa real responde a outra pergunta: quanto o seu dinheiro cresce em poder de compra, isto é, depois de descontar a alta dos preços no período.
A diferença importa porque um mesmo juro nominal pode ser muito generoso ou quase inútil, dependendo da inflação ao lado dele.
A conta
A forma exata combina as duas taxas por divisão, não por subtração:
Muita gente usa o atalho "nominal menos inflação". Ele funciona como aproximação quando as taxas são baixas, mas se afasta do resultado exato quando elas sobem.
Qual inflação usar?
Há duas leituras comuns, e elas respondem a perguntas diferentes:
Juro real "olhando para trás": usa a inflação dos últimos 12 meses (o IPCA acumulado). É simples e verificável, mas descreve o passado.
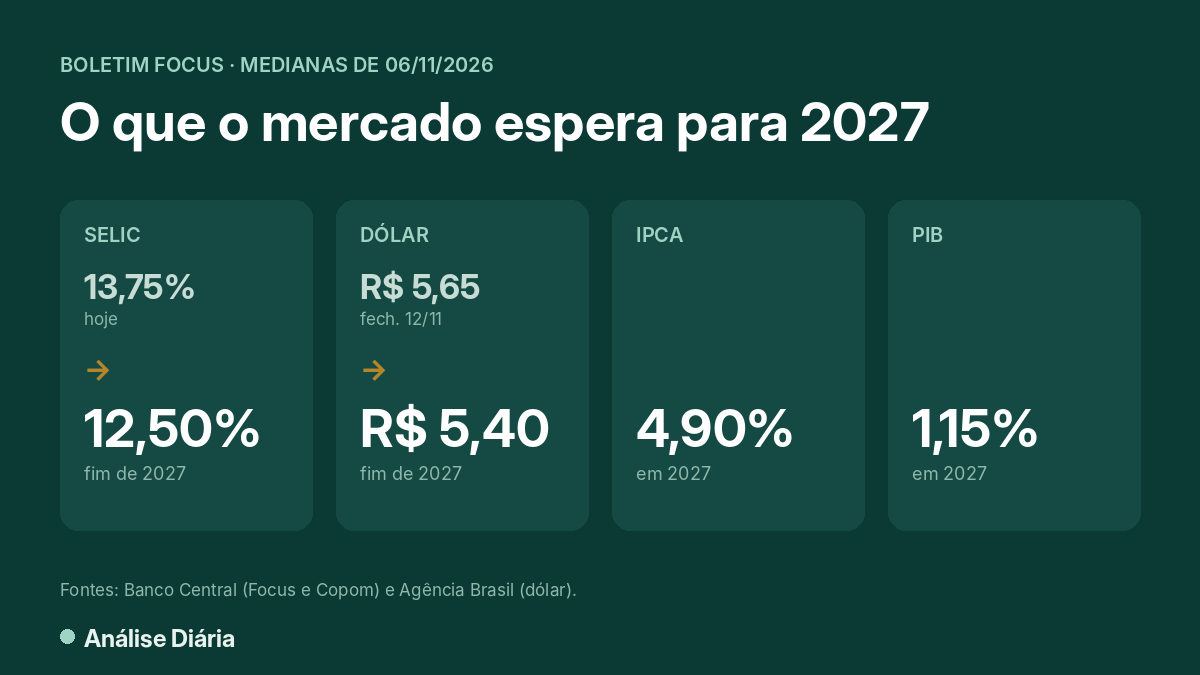
Juro real "olhando para frente": usa a inflação que o mercado espera para os próximos meses, como as projeções do Boletim Focus. É uma estimativa e pode errar.
Nenhuma das duas é "a certa". O que importa é saber qual delas você está olhando ao comparar números de fontes diferentes.
O que os dados oficiais mostram
Os gráficos abaixo vêm do Banco Central e são atualizados pela Análise Diária. Observe como a meta Selic e o IPCA em 12 meses se movem em ritmos diferentes: a distância entre as duas linhas é, grosso modo, o espaço onde o juro real aparece.
Para ver os números mais recentes já calculados, abra o Boletim do dia.
O que o juro real não diz
Na prática, ele ajuda a entender por que produtos atrelados a taxas diferentes (pós-fixados, prefixados e ligados à inflação) se comportam de maneiras diferentes quando o cenário muda. Esse assunto é detalhado no curso Renda fixa na prática.
Teste rápido
Com juro nominal de 10% ao ano e inflação de 12% no mesmo período, o que acontece com o poder de compra?
A conta exata é 1,10 ÷ 1,12 − 1 ≈ −1,79%. O dinheiro aumentou em reais, mas os preços subiram mais, então o poder de compra encolheu.
Conteúdo educacional original da Análise Diária. Os exemplos numéricos são hipotéticos.
Conteúdo informativo e educacional. Não é recomendação de compra, venda ou manutenção de investimentos e não considera a sua situação pessoal.